급여
소득세 80%·120% 선택과 연말정산 — 신청 방법과 연봉 5,000만 원 비교
회사가 매달 떼는 소득세는 간이세액표에서 찾은 금액입니다. 이 금액을 그대로 떼는 것이 기본이지만, 근로자가 신청하면 표 세액의 80%나 120%로 바꿀 수 있습니다. 바뀌는 것은 매달 미리 떼는 몫뿐이라서, 어느 쪽을 고르든 1년 치 세금은 이듬해 연말정산에서 같은 방식으로 정해집니다.
조문이 정해 둔 것
소득세법 시행령 제194조 제1항은 원천징수의무자, 곧 회사가 별표 2 근로소득 간이세액표의 해당란 세액을 기준으로 떼도록 하고, 근로자가 그 세액의 100분의 120이나 100분의 80으로 떼 달라고 신청하면 그렇게 할 수 있다고 적고 있습니다. 비율은 이 셋뿐이라 90%나 150% 같은 값은 고를 수 없습니다.
신청은 같은 조 제3항에 따라 '소득세 원천징수세액 조정신청서'를 회사에 내거나, 근로소득자 소득·세액공제신고서에 원하는 비율을 적어 내는 방식입니다. 조정신청서 양식은 소득세법 시행규칙 별지 제24호의2서식이고, 양식에 '몇 년 몇 월 원천징수분부터' 적용할지를 적는 칸이 있습니다. 바뀐 비율은 낸 날 이후 지급하는 월급부터 쓰입니다. 80%로 바꿨다가 다시 100%나 120%로 돌아가는 것도 같은 신청서로 합니다(제3항 제2호).
제4항은 비율을 바꾼 날부터 그 과세기간이 끝나는 날까지 바꾼 비율을 적용한다고 정합니다. 한편 양식에는 '별도의 변경신청 전까지'라는 문구도 있어, 해가 바뀐 뒤 어떻게 이어지는지는 회사 급여 담당자에게 확인해 보는 편이 확실합니다.
연봉 5,000만 원이면 한 달에 얼마가 달라지나
| 비율 | 소득세(월) | 지방소득세(월) | 합계(월) | 월 실수령액 | 12개월 합계 |
|---|---|---|---|---|---|
| 80% | 152,490원 | 15,240원 | 167,730원 | 3,613,537원 | 2,012,760원 |
| 100% | 190,620원 | 19,060원 | 209,680원 | 3,571,587원 | 2,516,160원 |
| 120% | 228,740원 | 22,870원 | 251,610원 | 3,529,657원 | 3,019,320원 |
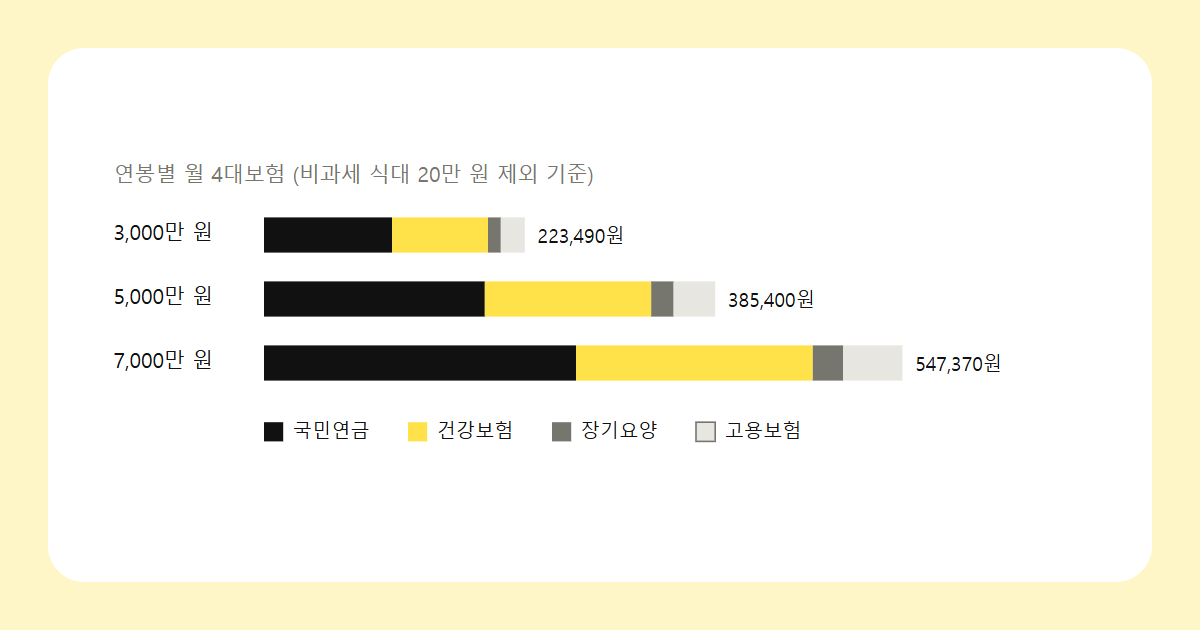
본인 1명, 비과세 식대 월 20만 원 기준입니다. 비과세를 뺀 월급여 3,966,667원은 간이세액표의 3,960천 원 이상 3,980천 원 미만 칸에 들어가고, 그 칸의 본인 1명 세액이 190,620원입니다. 여기에 0.8이나 1.2를 곱해 10원 미만을 버리고, 지방소득세는 그 소득세의 10%입니다(지방세법 제103조의13). 4대보험은 비율과 관계없이 385,400원으로 같습니다. 12개월 합계는 1년 내내 같은 표로 뗐다고 놓은 값입니다. 2026년 1~2월은 3월에 바뀌기 전 표를 썼기 때문에 실제 1년 합계와는 조금 다를 수 있습니다.
80%를 고르면 한 달 실수령액이 41,950원 늘고, 120%를 고르면 41,930원 줄어듭니다. 1년으로 보면 각각 50만 원 남짓입니다.
연말정산에서 갈리는 것
연말정산은 1년 동안 실제로 내야 할 세금(결정세액)을 계산한 뒤, 매달 이미 뗀 세금(기납부세액)과 비교해 많이 뗐으면 돌려주고 적게 뗐으면 더 걷는 절차입니다. 80%·120% 선택은 기납부세액만 바꾸고, 결정세액은 카드 사용액이나 의료비 같은 공제 항목으로 정해집니다.
예를 들어 위 사람의 1년 결정세액이 지방소득세까지 합쳐 200만 원으로 나왔다고 가정해 보겠습니다. 80%로 뗐다면 2,012,760원을 냈으니 12,760원을 돌려받고, 100%였다면 516,160원, 120%였다면 1,019,320원을 돌려받습니다. 결정세액이 260만 원이었다면 80%를 고른 사람은 587,240원을 연말정산에서 더 내야 합니다. 어느 쪽이든 1년에 내는 세금 총액은 결정세액으로 같고, 그 돈이 매달 나가느냐 연말정산 때 한꺼번에 오가느냐만 다릅니다.
고를 때 따져 볼 것
작년 연말정산에서 크게 돌려받았다면 올해도 공제 구성이 비슷할 경우 80%로 매달 받는 돈을 늘릴 여지가 있습니다. 반대로 작년에 추가 납부가 있었거나 올해 공제가 줄어들 일(맞벌이 배우자 소득 발생, 부양가족 공제 이동 등)이 있다면 120%가 연초 부담을 덜어 줍니다. 공제대상가족 수를 실제보다 적게 신고해 두었다면 비율보다 그 신고를 먼저 고치는 쪽이 매달 떼는 금액을 맞추는 데 직접적입니다. 내 경우의 결정세액이나 신청서 작성은 회사 급여 담당자나 국세청(국번 없이 126)에 물어볼 수 있습니다.
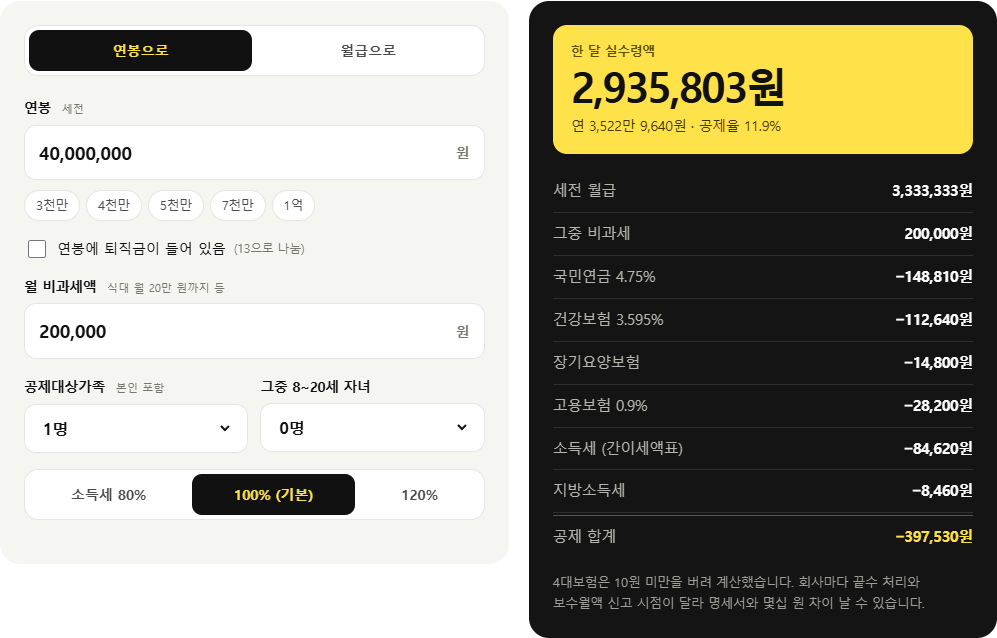
직접 계산해 보기: 연봉 실수령액 계산기
근거: 소득세법 시행령 제194조·별표 2(2026. 3. 1. 적용) · 소득세법 시행규칙 제100조 제25호의2, 별지 제24호의2서식 · 지방세법 제103조의13 · 연봉 5,000만 원 예시는 이 사이트 연봉 계산기와 같은 식으로 직접 계산(2026. 10. 16. 기준)