급여
2026년 월급에서 빠지는 4대보험 — 요율, 국민연금 상·하한, 연봉별 금액
월급명세서의 공제 칸에는 국민연금, 건강보험, 장기요양보험, 고용보험이 따로 찍힙니다. 네 가지는 요율도 다르고 곱하는 기준 금액도 조금씩 다릅니다. 2026년에는 국민연금 요율이 올랐고, 7월에는 국민연금 상·하한이, 11월 말에는 장기요양 계산식의 끝자리 처리가 바뀝니다.
네 가지가 곱하는 금액이 다릅니다
| 항목 | 근로자 몫 | 곱하는 금액 |
|---|---|---|
| 국민연금 | 기준소득월액의 1만분의 475(4.75%) | 비과세를 뺀 소득월액에서 천 원 미만을 버리고 상·하한 안으로 맞춘 금액 |
| 건강보험 | 보험료율 1만분의 719(7.19%)의 절반, 3.595% | 비과세를 뺀 보수월액 |
| 장기요양보험 | 건강보험료 × 0.9448 ÷ 7.19 | 건강보험료 |
| 고용보험 | 실업급여 보험료율 1천분의 18의 절반, 0.9% | 비과세를 뺀 보수 |
국민연금 요율은 국민연금법 부칙(법률 제20903호) 제4조가 사업장가입자 몫을 2026년 1만분의 475로 정해 두었고, 2027년 500, 2028년 525처럼 해마다 1만분의 25씩 올라갑니다. 비과세 소득은 세 법이 모두 기준에서 뺍니다. 국민연금은 소득의 정의에서(국민연금법 제3조 제1항 제3호), 건강보험은 보수에 들어가지 않는 금품으로(국민건강보험법 시행령 제33조), 고용보험은 보수에서 빼는 금품으로(같은 징수법 시행령 제2조의2) 각각 적어 두었습니다.
고용보험에는 근로자가 내지 않는 몫도 있습니다. 고용안정·직업능력개발사업 보험료(사업장 규모에 따라 1만분의 25~85)는 사업주만 냅니다(징수법 제13조 제4항). 65세 이후에 새로 고용된 사람은 실업급여 보험료를 걷지 않습니다(같은 조 제3항).
국민연금은 위아래가 막혀 있습니다
기준소득월액에는 하한과 상한이 있어서 그보다 적게 벌면 하한으로, 많이 벌면 상한으로 계산합니다(국민연금법 시행령 제5조 제5항). 고시된 상·하한은 그해 7월부터 이듬해 6월까지 씁니다(같은 조 제4항). 국민연금공단 안내에 따르면 2026. 7. 1.부터 하한은 40만 원에서 41만 원으로, 상한은 637만 원에서 659만 원으로 올랐습니다.
| 적용 기간 | 하한 / 그때 국민연금 | 상한 / 그때 국민연금 |
|---|---|---|
| 2025. 7. ~ 2026. 6. | 400,000원 / 19,000원 | 6,370,000원 / 302,570원 |
| 2026. 7. ~ 2027. 6. | 410,000원 / 19,470원 | 6,590,000원 / 313,020원 |
국민연금 금액은 상·하한에 4.75%를 곱하고 10원 미만을 버린 값입니다. 비과세 20만 원을 빼고도 월 659만 원이 넘는 사람, 연봉으로 대략 8,150만 원을 넘는 사람은 연봉이 더 올라도 국민연금이 313,020원에서 멈춥니다. 건강보험과 고용보험은 이 구간에서도 월급에 비례해 계속 늘어나서, 연봉이 높을수록 4대보험에서 국민연금이 차지하는 비중이 작아집니다.
연봉 3천·5천·7천만 원이면
| 연봉 | 국민연금 | 건강보험 | 장기요양 | 고용보험 | 4대보험 합계(월) |
|---|---|---|---|---|---|
| 3,000만 원 | 109,250원 | 82,680원 | 10,860원 | 20,700원 | 223,490원 |
| 5,000만 원 | 188,380원 | 142,600원 | 18,730원 | 35,690원 | 385,400원 |
| 7,000만 원 | 267,560원 | 202,510원 | 26,610원 | 50,690원 | 547,370원 |
연봉을 12로 나눈 월급에서 식대 20만 원을 비과세로 빼고, 2026년 10월 기준으로 항목마다 10원 미만을 버려 계산했습니다. 연봉 5,000만 원이면 월급 4,166,667원 중 3,966,667원이 기준이 되고, 국민연금은 천 원 미만을 버린 3,966,000원에 4.75%를 곱합니다. 세 연봉 모두 국민연금 상한 아래라 7월 상·하한 변경 전후 금액이 같습니다.
장기요양은 11월 27일부터 계산식 끝자리가 바뀝니다
장기요양보험료율은 소득 대비 100만분의 9,448(0.9448%)입니다(노인장기요양보험법 시행령 제4조). 하지만 실제로는 소득에 바로 곱하지 않고, 건강보험료에 '건강보험료율 대비 장기요양보험료율의 비율'을 곱합니다(법 제9조 제1항). 보건복지부가 발표한 "건강보험료 대비 13.14%"가 그 비율입니다.
2026. 11. 27.부터는 이 비율을 소수점 다섯째 자리에서 반올림하라는 문구가 제9조에 붙습니다. 0.9448 ÷ 7.19는 0.131404…라서 그날부터는 0.1314를 곱합니다. 대부분은 결과가 같지만 10원 단위가 달라지는 경우가 있습니다. 연봉 7,000만 원 예시는 건강보험료 202,510원에 원래 비율을 곱하면 26,610원, 0.1314를 곱하면 26,600원입니다. 3,000만 원과 5,000만 원은 두 방식 모두 같은 금액이 나옵니다.
건강보험료와 국민연금 보험료는 10원 미만 끝수를 계산하지 않는다고 각 법에 적혀 있습니다(국민건강보험법 제107조, 국민연금법 제117조). 회사마다 보험료를 매기는 기준 금액, 곧 신고된 보수월액이 이번 달 월급과 다를 수 있으니 실제 공제액은 명세서와 회사 급여 담당자에게 확인해 보시면 됩니다.
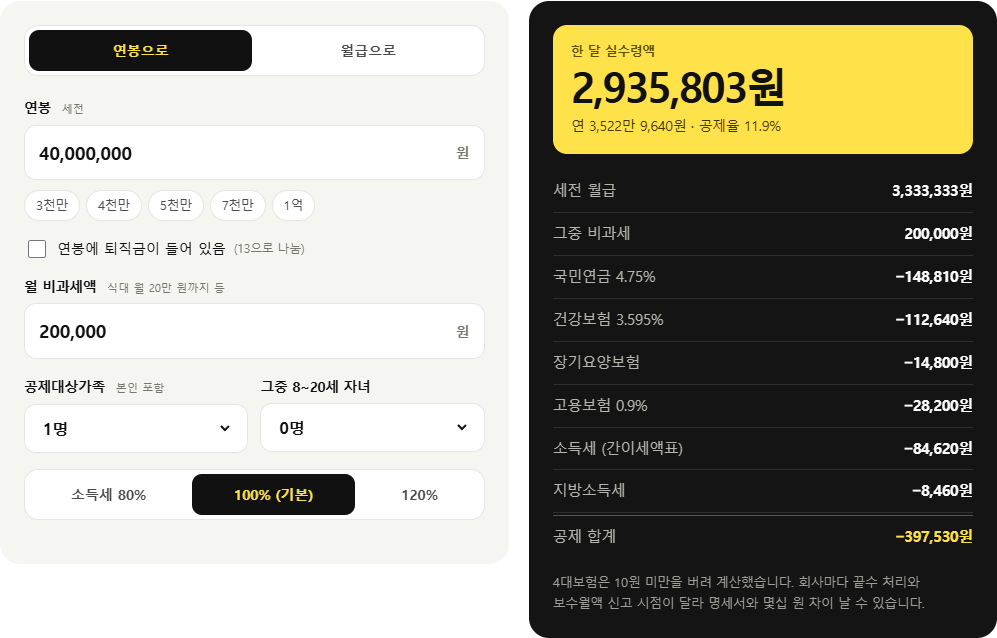
직접 계산해 보기: 연봉 실수령액 계산기
근거: 국민연금법 제3조, 부칙(법률 제20903호) 제4조 · 국민연금법 시행령 제5조 · 국민연금공단 「2026년도 국민연금 기준소득월액 상·하한액 조정 안내」(2026. 2. 13.) · 국민건강보험법 제69조·제107조 · 국민건강보험법 시행령 제33조·제44조 · 노인장기요양보험법 제9조(2026. 11. 27. 시행분 포함) · 노인장기요양보험법 시행령 제4조 · 보건복지부 보도자료 「2026년도 장기요양보험료율 0.9448%」(2025. 11. 4.) · 고용보험 및 산업재해보상보험의 보험료징수 등에 관한 법률 제2조·제13조 · 같은 법 시행령 제2조의2·제12조 · 연봉별 금액은 이 사이트 연봉 계산기와 같은 식으로 직접 계산(2026. 10. 16. 기준)